Hôtel TVA : fonctionnement, obligations et erreurs fréquentes
La gestion de la TVA dans le secteur hôtelier présente des spécificités qui nécessitent une attention particulière. Entre taux réduits, taux normaux et obligations déclaratives, les hôteliers doivent naviguer dans un cadre fiscal complexe. Cet article vous guide à travers les règles essentielles pour optimiser votre gestion de la TVA et éviter les erreurs coûteuses.
L’essentiel
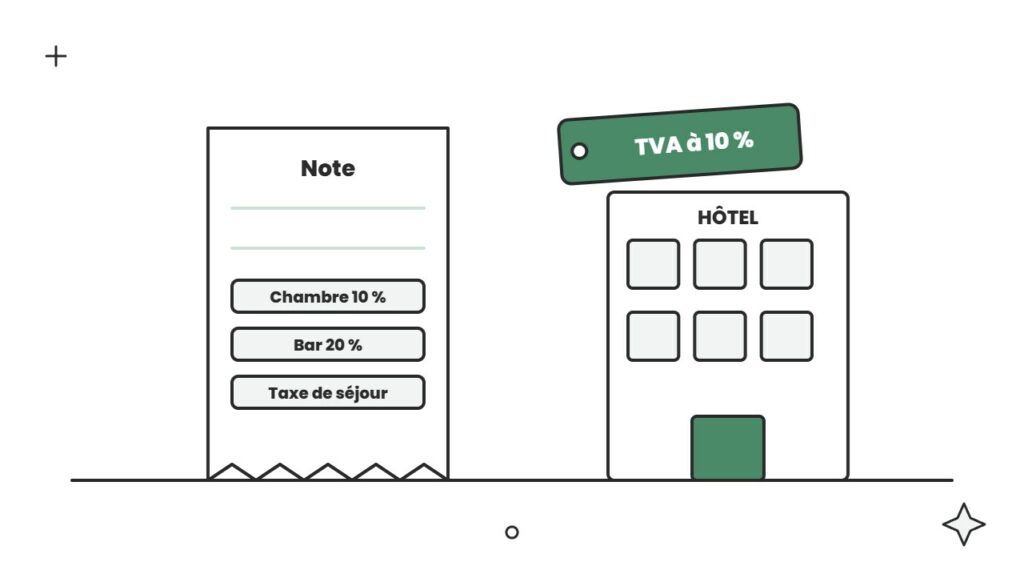
En hôtellerie, l’hébergement et le petit-déjeuner sont soumis à la TVA à 10 %. Les boissons alcoolisées et les services annexes (spa, parking, blanchisserie, location de salle) sont à 20 %. Au-delà de 85 000 € HT de chiffre d’affaires, l’hôtel facture la TVA ; au-delà de 840 000 €, il passe au régime réel normal avec des déclarations mensuelles. Les deux erreurs les plus coûteuses : appliquer un taux unique à toute la facture, et oublier de récupérer la TVA sur les dépenses.
Les différents taux de TVA applicables en hôtellerie
Le taux réduit de 10% : champ d’application
Le secteur hôtelier bénéficie d’un régime de faveur avec l’application d’un taux réduit de TVA à 10% sur certaines prestations. Ce taux s’applique aux services d’hébergement dans les établissements suivants :
- Hôtels et hôtels de tourisme
- Villages de vacances
- Chambres d’hôtes
- Gîtes ruraux et meublés de tourisme classés
- Résidences de tourisme classées
Pour un hôtel, le taux de 10 % s’applique à l’hébergement, que l’établissement soit classé ou non. Pour les meublés de tourisme et les résidences, il dépend de conditions précises : location à la nuitée, à la semaine ou au mois, et prestations para-hôtelières (petit-déjeuner, nettoyage, linge, accueil).
Le taux normal de 20% : quelles prestations ?
Toutes les prestations hôtelières ne bénéficient pas du taux réduit. Le taux normal de 20% s’applique obligatoirement à :
- Les boissons alcoolisées, au bar comme au restaurant (les repas et les boissons sans alcool servis sur place sont à 10 %)
- Les services annexes (spa, blanchisserie, location de salles)
- Les prestations de téléphone et internet payantes
- La location de coffres-forts
- Les frais de parking
La distinction entre ces deux taux constitue l’une des principales sources d’erreurs dans la facturation hôtelière.
Le petit-déjeuner et la restauration : 10 %
Le petit-déjeuner relève, comme l’hébergement, du taux de 10 %, qu’il soit compris dans le prix de la chambre ou facturé à part. Il en va de même pour les repas servis au restaurant de l’hôtel. Seules les boissons alcoolisées sont taxées à 20 %. Le taux de 5,5 % ne s’applique pas au petit-déjeuner servi à l’hôtel : il concerne certains produits alimentaires vendus à emporter pour une consommation différée.
Tableau récapitulatif des taux de TVA en hôtellerie
| Prestation | Taux de TVA | Conditions |
|---|---|---|
| Hébergement | 10% | Hôtel, classé ou non ; meublés et résidences sous conditions |
| Petit-déjeuner / Restauration | 10 % | Servi sur place, hors boissons alcoolisées |
| Bar / Boissons alcoolisées | 20% | Sans condition |
| Spa / Bien-être | 20% | Prestations de soins |
| Blanchisserie | 20% | Service annexe |
| Location de salle | 20% | Hors hébergement |
| Parking | 20% | Service annexe |
| Internet / Téléphone payant | 20% | Service complémentaire |
Les obligations déclaratives des hôteliers
La déclaration de TVA : fréquence et modalités
Les hôteliers doivent respecter des obligations déclaratives qui varient selon leur régime d’imposition (voir aussi notre suivi des obligations fiscales et sociales) :
Régime réel normal : pour un chiffre d’affaires annuel supérieur à 840 000 € (seuil 2026), la déclaration de TVA est mensuelle via le formulaire CA3. Les entreprises peuvent toutefois opter pour une déclaration trimestrielle si la TVA annuelle due est inférieure à 4 000€.
Régime réel simplifié : pour un chiffre d’affaires compris entre 85 000 € et 840 000 €, la déclaration annuelle s’effectue via le formulaire CA12, accompagnée de deux acomptes semestriels. Si la TVA due dépasse 15 000 € par an, les déclarations deviennent mensuelles.
Franchise en base de TVA : les micro-entrepreneurs et petits hôteliers dont le chiffre d’affaires ne dépasse pas 85 000 € (93 500 € l’année où la tolérance s’applique) peuvent être dispensés de TVA, mais ne peuvent alors ni la facturer ni la récupérer.
Tableau comparatif des régimes de TVA
| Régime | Seuil de CA annuel | Fréquence de déclaration | Formulaire | Particularités |
|---|---|---|---|---|
| Franchise en base | Jusqu’à 85 000 € | Aucune (dispense) | - | Pas de TVA facturée ni récupérée |
| Réel simplifié | 85 000 € à 840 000 € | Annuelle + 2 acomptes | CA12 | Paiements semestriels en juillet et décembre |
| Réel normal | > 840 000€ | Mensuelle ou trimestrielle | CA3 | Déclaration détaillée mensuelle (ou trimestrielle si TVA < 4 000€/an) |
La facturation : mentions obligatoires
Chaque facture émise par un hôtelier doit comporter des mentions légales précises :
- Numéro et date de la facture
- Identification complète de l’établissement (numéro SIRET, adresse)
- Identification du client (pour les professionnels)
- Détail des prestations avec taux de TVA applicable
- Montant HT, montant de TVA et montant TTC
- Conditions de paiement
La facturation doit clairement distinguer les prestations soumises à différents taux de TVA pour garantir la conformité fiscale.
À partir du 1er septembre 2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques, et l’émission devient obligatoire pour les TPE et PME au 1er septembre 2027. Pour vous y préparer, voir notre guide de la facturation électronique pour les hôtels.
Le livre des recettes journalières
Les hôteliers doivent tenir un registre des recettes détaillant quotidiennement :
- Le montant total des recettes encaissées
- La répartition par mode de paiement (espèces, carte bancaire, chèque)
- La distinction entre les différents taux de TVA
- Les numéros de factures correspondantes
Ce document constitue une pièce justificative essentielle en cas de contrôle fiscal.
La récupération de la TVA déductible
Les dépenses éligibles à la récupération
Les hôteliers peuvent récupérer la TVA payée sur leurs achats professionnels, notamment :
- Les travaux de rénovation et d’entretien
- L’achat de mobilier et d’équipements
- Les fournitures et produits d’entretien
- Les prestations de services (comptabilité, publicité)
- Les consommations d’énergie (électricité, gaz, eau)
Les conditions de déductibilité
Pour être déductible, la TVA doit respecter plusieurs conditions cumulatives :
- La dépense doit être nécessaire à l’exploitation de l’hôtel
- Une facture conforme doit justifier l’achat
- Le fournisseur doit être assujetti à la TVA
- La TVA doit être mentionnée distinctement sur la facture
Attention : certaines dépenses ne donnent pas droit à déduction, comme les frais de représentation ou les achats de carburant pour les véhicules de tourisme (sauf cas particuliers).
Le coefficient de déduction
Lorsqu’un bien ou service est utilisé à la fois pour des activités soumises à TVA et des activités exonérées, un coefficient de déduction doit être calculé. Ce coefficient réduit proportionnellement le montant de TVA récupérable.
Les erreurs fréquentes à éviter
Application d’un taux de TVA incorrect
L’erreur la plus courante consiste à appliquer systématiquement le taux réduit de 10% à l’ensemble de la facture, y compris aux prestations annexes qui devraient être taxées à 20%. Cette confusion peut entraîner un redressement fiscal significatif lors d’un contrôle.
Bonne pratique : détaillez chaque prestation sur la facture avec le taux correspondant (hébergement et restauration à 10 %, boissons alcoolisées et spa à 20 %, etc.).
Oubli de récupération de TVA
De nombreux hôteliers ne récupèrent pas l’intégralité de la TVA déductible à laquelle ils ont droit. Les petites dépenses courantes (fournitures, petit matériel) sont souvent négligées, alors qu’elles représentent un montant cumulé non négligeable.
Bonne pratique : mettez en place un système de classement rigoureux de toutes les factures et vérifiez mensuellement que la TVA déductible a bien été comptabilisée.
Non-respect des seuils de franchise
Les hôteliers en franchise de TVA qui dépassent les seuils de chiffre d’affaires sans le déclarer s’exposent à des sanctions. Le passage au régime réel doit être anticipé.
Bonne pratique : surveillez votre chiffre d’affaires tout au long de l’année et préparez le passage à un régime de TVA dès que vous approchez des seuils.
Facturation sans TVA aux clients étrangers
Une confusion fréquente concerne la facturation aux clients étrangers. Contrairement aux prestations de services B2B intracommunautaires, les prestations d’hébergement hôtelier restent imposables en France, quel que soit le pays de résidence du client.
Bonne pratique : appliquez la TVA française sur toutes les prestations d’hébergement, y compris pour les clients étrangers.
Mauvaise conservation des justificatifs
L’absence de factures ou leur conservation inadéquate peut remettre en cause la déductibilité de la TVA. Les documents doivent être conservés pendant au moins 6 ans.
Bonne pratique : numérisez systématiquement vos factures et mettez en place un archivage électronique sécurisé conforme à la réglementation.
La TVA et les locations saisonnières
Le cas particulier des meublés de tourisme
Les propriétaires de meublés de tourisme classés peuvent opter pour l’assujettissement à la TVA, ce qui leur permet de bénéficier du taux réduit de 10% et de récupérer la TVA sur leurs investissements.
Cette option présente des avantages et des inconvénients qu’il convient d’analyser selon votre situation :
Avantages : récupération de la TVA sur travaux et équipements, image professionnelle renforcée
Inconvénients : obligations déclaratives, augmentation du prix TTC si vous ne pouvez pas répercuter la TVA
L’option pour l’assujettissement
L’option pour le paiement de la TVA doit être exercée avant le 1er février de l’année pour laquelle elle prend effet. Elle engage le loueur pour une période minimale de deux ans.
Les contrôles fiscaux en matière de TVA hôtelière
Les points de vigilance de l’administration fiscale
Lors d’un contrôle, l’administration vérifie particulièrement :
- La concordance entre les recettes déclarées et les mouvements bancaires
- L’application correcte des différents taux de TVA
- La justification de la TVA déductible
- Le respect des obligations déclaratives
- La tenue du registre des recettes
Comment se préparer à un contrôle
Une bonne préparation limite les risques de redressement :
- Tenez une comptabilité irréprochable et à jour
- Conservez tous les justificatifs de manière organisée
- Formez votre personnel aux règles de facturation
- Faites réaliser des audits préventifs par votre expert-comptable
- Mettez en place des procédures internes claires
L’accompagnement par un expert-comptable spécialisé
La complexité de la TVA hôtelière justifie pleinement le recours à un expert-comptable spécialisé dans le secteur. Ce professionnel vous accompagne sur plusieurs aspects :
- Optimisation de votre régime de TVA
- Paramétrage de votre logiciel de facturation
- Révision de vos procédures internes
- Préparation et transmission de vos déclarations
- Accompagnement en cas de contrôle fiscal
- Conseils sur vos projets d’investissement
Un accompagnement régulier permet non seulement d’assurer la conformité fiscale, mais aussi d’identifier des opportunités d’optimisation qui peuvent représenter des économies substantielles.
Conclusion
La gestion de la TVA dans le secteur hôtelier exige rigueur et expertise. Entre l’application des différents taux, les obligations déclaratives et la récupération de la TVA déductible, les erreurs peuvent coûter cher. Une bonne maîtrise de ces règles, combinée à un accompagnement professionnel adapté, vous permettra de sécuriser votre situation fiscale tout en optimisant votre trésorerie.
Contactez un expert-comptable spécialisé en hôtellerie pour un audit de votre situation et des conseils personnalisés adaptés à votre établissement.
Découvrez notre accompagnement des hôtels : TVA, paie HCR, taux d’occupation et trésorerie suivis chaque mois.
Questions fréquentes
Quel taux de TVA pour une nuit d’hôtel ?
10 % sur l’hébergement. La taxe de séjour, collectée pour le compte de la commune, n’est pas soumise à la TVA.
Le petit-déjeuner à l’hôtel est-il à 5,5 % ou à 10 % ?
À 10 %, qu’il soit inclus dans le prix de la chambre ou facturé à part. Seules les boissons alcoolisées sont taxées à 20 %.
Faut-il facturer la TVA française à un client étranger ?
Oui. L’hébergement est taxé là où se trouve l’hôtel, quel que soit le pays du client, particulier ou entreprise.
Mis à jour le 28 octobre 2026 par Reouven Aboulker, expert-comptable.
Pour aller plus loin : la facturation électronique des hôtels, la TVA sur les cadeaux, notre accompagnement des hôtels.