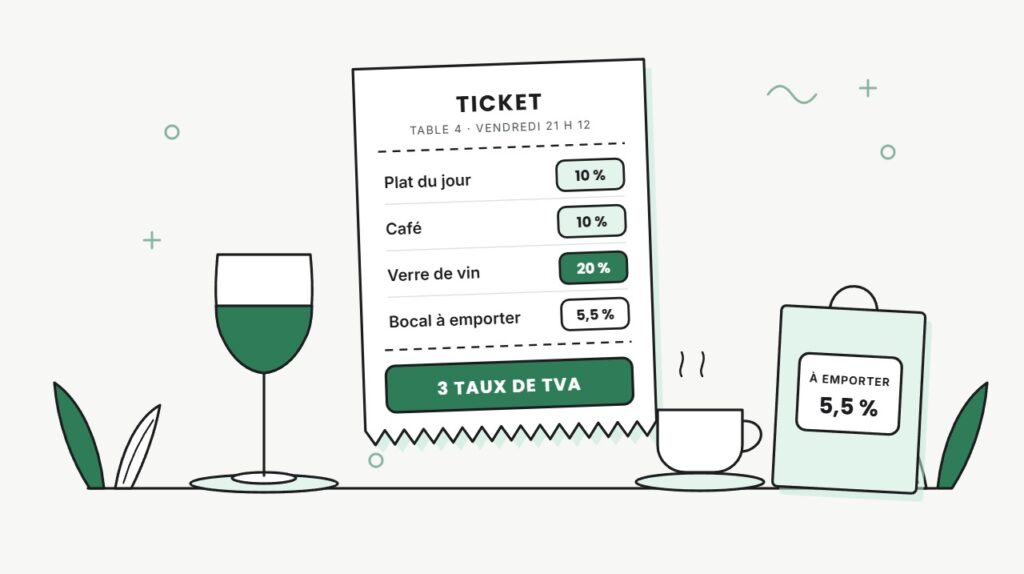
Sur un même ticket de restaurant, trois taux de TVA peuvent cohabiter. Le plat du jour mangé à table est à 10 %, la bouteille de vin à 20 %, et la tarte emballée que le client emporte pour le soir à 5,5 %. La règle est logique une fois comprise, mais elle se joue au produit près, et c'est l'un des premiers points que vérifie un contrôleur. Voici comment la lire, avec un tableau par produit et les erreurs que nous corrigeons le plus souvent dans les caisses de nos clients.
L'essentiel. 10 % pour tout ce qui est préparé pour être consommé tout de suite, sur place, à emporter ou livré : plats, sandwichs, boissons non alcoolisées servies ouvertes. 5,5 % pour les produits alimentaires conditionnés pour être conservés : bouteilles et canettes fermées, plats sous vide, pâtisseries en boîte, pain. 20 % pour toutes les boissons alcoolisées, ainsi que la confiserie, certains chocolats et le caviar. Un menu à prix unique n'a pas un taux : chaque composant garde le sien. Le critère est objectif : c'est la présentation du produit au moment de la vente qui compte, pas ce que le client dit vouloir en faire.
Les trois taux et le critère qui les sépare
Le code général des impôts distingue les ventes à consommer immédiatement des produits alimentaires ordinaires. Les premières relèvent du taux de 10 % (articles 279 m et 279 n), qu’elles aient lieu sur place, à emporter ou en livraison. Les seconds relèvent du taux de 5,5 % (article 278-0 bis). Les boissons alcoolisées restent à 20 % dans tous les cas.
Pour décider si un produit est destiné à une consommation immédiate, l’administration regarde sa présentation : est-il chaud ou réchauffé au moment de la vente, servi avec des couverts, une serviette ou une sauce, dans un contenant ouvert, avec une durée de conservation courte ? Si oui, c’est 10 %. Est-il au contraire emballé de façon à pouvoir être conservé, sous vide, en boîte fermée, en bouteille capsulée ? C’est 5,5 %. L’intention du client n’entre pas en ligne de compte : un sandwich vendu dans son papier est à 10 % même si le client annonce qu’il le mangera demain.
Le Conseil d’État a confirmé cette lecture en juin 2024 à propos des sushis : frais, ils sont considérés comme préparés pour une consommation immédiate quel que soit leur conditionnement, donc à 10 %. La décision a mis fin à une tolérance antérieure qui admettait 5,5 % pour les barquettes fermées.
Le bon taux produit par produit
| Produit | Sur place | À emporter ou livré |
|---|---|---|
| Plat chaud, plat du jour, pizza chaude, burger | 10 % | 10 % |
| Sandwich, salade préparée avec couverts, quiche chaude | 10 % | 10 % |
| Sushis frais | 10 % | 10 % |
| Plat cuisiné sous vide ou en barquette fermée, à réchauffer chez soi | sans objet | 5,5 % |
| Pizza surgelée, plat surgelé | sans objet | 5,5 % |
| Pain, viennoiseries, pâtisseries vendues non réchauffées, en sachet ou en boîte | 10 % si consommés à table | 5,5 % |
| Glace en cornet ou en coupe | 10 % | 10 % |
| Glace en bac fermé | sans objet | 5,5 % |
| Eau, soda, jus servis au verre ou en gobelet ouvert | 10 % | 10 % |
| Eau, soda, jus en bouteille ou canette fermée | 10 % | 5,5 % |
| Café, thé, chocolat chaud | 10 % | 10 % |
| Vin, bière, cocktail, spiritueux | 20 % | 20 % |
| Confiserie, chocolat (hors chocolat noir et produits au cacao à taux réduit), caviar | 20 % | 20 % |
Deux précisions utiles. Sur place, tout ce qui est servi à table est à 10 %, y compris une bouteille d’eau fermée : le service de restauration l’emporte sur le conditionnement. Et en livraison, les règles sont celles de la vente à emporter, les frais de livraison facturés par le restaurant suivant en principe le taux des produits livrés, dont ils sont l’accessoire. Seule une livraison facturée par une plateforme relève de sa propre TVA, à 20 %.
Menus, formules et boissons comprises
Un menu à 32 € entrée, plat, dessert et verre de vin n’a pas de taux propre. Chaque élément garde le sien : l’entrée, le plat et le dessert à 10 %, le verre de vin à 20 %. Le prix du menu doit donc être réparti entre les deux taux.
La méthode admise consiste à ventiler au prorata des prix pratiqués à la carte pour chaque composant. Si, à la carte, l’ensemble entrée, plat et dessert vaut 34 € et le verre de vin 6 €, le verre représente 15 % du total ; sur un menu à 32 €, 4,80 € seront soumis à 20 % et 27,20 € à 10 %. Quand un élément n’existe pas à la carte, on retient son prix de revient majoré de la marge habituelle. La méthode choisie doit être appliquée de façon constante et pouvoir être justifiée.
Le piège classique : programmer le menu à 10 % dans la caisse parce que « c’est de la restauration ». À raison de quelques centaines de menus par mois, l’écart de TVA se chiffre vite en milliers d’euros sur trois ans, durée de reprise de l’administration.
Ce que cela implique dans la caisse
La caisse doit permettre de ventiler chaque vente par taux, ce qui suppose un paramétrage par produit et non par famille approximative. Trois points à vérifier :
- Un taux par article. Chaque article est rattaché à son taux, avec une distinction sur place et à emporter pour les boissons en contenant fermé et les produits emballés.
- Des menus en composition. Les menus et formules sont créés comme des compositions dont les lignes portent chacune leur taux, pas comme un article unique.
- Un logiciel certifié. Le logiciel est certifié ou attesté conforme (obligation anti-fraude pour tout assujetti qui encaisse des particuliers), et le journal des ventes par taux sort proprement chaque mois pour la déclaration de TVA.
C’est à partir de ce journal que nous établissons vos déclarations. Quand la ventilation est juste à la source, la TVA se déclare sans ressaisie et sans risque.
Les erreurs que nous corrigeons le plus souvent
- Le menu entièrement à 10 % alors qu'il comprend une boisson alcoolisée.
- Les bouteilles et canettes à emporter laissées à 10 % au lieu de 5,5 %, ce qui fait payer trop de TVA, ou l'inverse sur place, ce qui expose à un rappel.
- Les pâtisseries et le pain à emporter passés à 10 % par habitude.
- Les sushis restés à 5,5 % depuis l'ancienne tolérance.
- Les pourboires ajoutés au ticket et intégrés par erreur dans l'assiette de la TVA alors qu'ils en sont exclus s'ils sont reversés au personnel.
Comment NEOGEST vous aide
Pour nos clients restaurateurs, nous relisons le paramétrage de la caisse à l’ouverture du dossier et à chaque changement de carte, nous contrôlons chaque mois la cohérence entre le journal des ventes par taux et la déclaration de TVA, et nous documentons la méthode de ventilation des menus pour qu’elle tienne en cas de contrôle. Nos forfaits restauration démarrent à 350 € HT par mois, selon le volume de pièces et le nombre de salariés. Premier rendez-vous offert, devis sous 24 h. Pour mesurer ce que vous coûte votre équipe, lisez aussi notre article sur le coût réel d’un salarié en restauration.
Questions fréquentes
Quel est le taux de TVA d'un restaurant en 2026 ?
10 % sur les repas et les boissons non alcoolisées consommés sur place, à emporter ou livrés. 20 % sur les boissons alcoolisées. 5,5 % sur les produits alimentaires vendus à emporter dans un conditionnement qui permet de les conserver.
Une bouteille d'eau est-elle à 5,5 % ou à 10 % ?
À 10 % si elle est servie à table, parce qu'elle fait partie du service de restauration. À 5,5 % si elle est vendue fermée à emporter. Servie ouverte ou dans un gobelet à emporter, elle repasse à 10 %.
Comment appliquer la TVA sur un menu avec un verre de vin ?
Le prix du menu se répartit entre 10 % pour la nourriture et 20 % pour le vin, au prorata des prix à la carte. La méthode doit être la même pour tous les menus et pouvoir être justifiée.
La livraison change-t-elle le taux ?
Non pour les produits, qui suivent les règles de la vente à emporter. Les frais de livraison facturés par le restaurant suivent en principe le taux des produits livrés. Une livraison facturée par une plateforme relève de sa propre TVA, à 20 %.
Que risque-t-on en cas d'erreur de taux ?
L'administration peut rappeler la TVA sur trois ans, avec intérêts de retard et, selon les cas, une majoration. Dans l'autre sens, une TVA payée en trop peut être réclamée, mais il faut la détecter.
Un doute sur le paramétrage de votre caisse ? Découvrez notre accompagnement des restaurants ou demandez un devis : réponse sous 24 h ouvrées.
Sources : CGI articles 278-0 bis, 279 m et 279 n ; BOI-TVA-LIQ-30-10-10 ; Conseil d’État, 18 juin 2024 (sushis) ; obligation de logiciel de caisse certifié (CGI art. 286, I-3° bis).
Échangeons sur votre projet
Création, reprise, changement de cabinet ou simple question sur vos chiffres : un premier échange de trente minutes, offert, pour voir ce que nous pouvons faire ensemble.