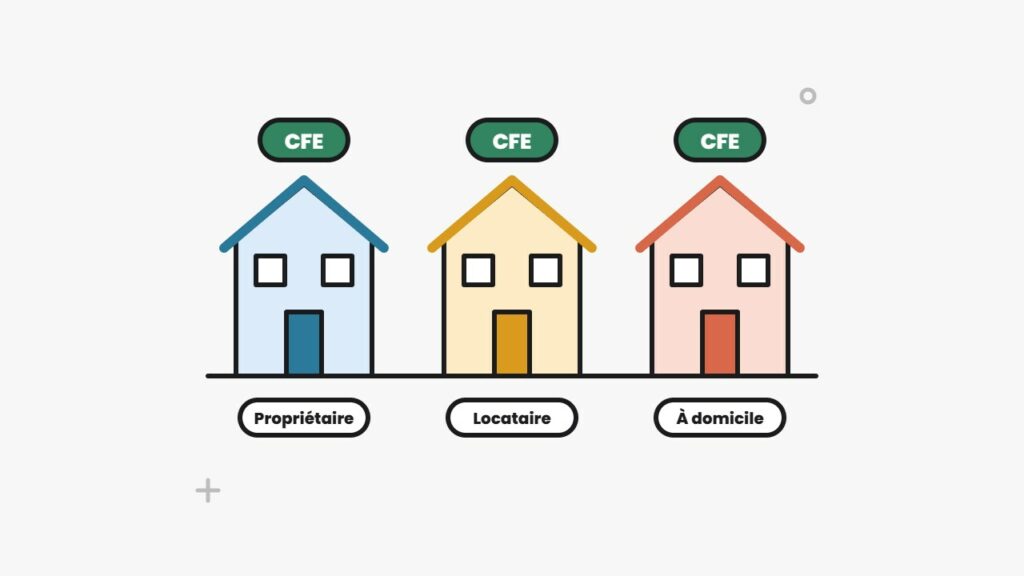
Propriétaire de vos locaux, locataire, ou installé chez vous : la cotisation foncière des entreprises vous concerne dans tous les cas. C'est l'activité qui la déclenche, pas la propriété. Son avis 2026 est en ligne depuis le 2 novembre, et il se paie avant le 15 décembre. Voici qui la paie, comment elle se calcule, et pourquoi certains dirigeants paient aussi la taxe foncière sur le même local.
L'essentiel. La CFE est due par toute entreprise, qu'elle soit propriétaire, locataire ou sans local. L'avis 2026 se consulte dans l'espace professionnel sur impots.gouv.fr, sans envoi papier, et se paie en ligne au plus tard le 15 décembre 2026. Elle est calculée sur la valeur locative des locaux utilisés deux ans plus tôt ; sans local, une base minimum s'applique, sauf si le chiffre d'affaires ne dépasse pas 5 000 €. La taxe foncière, elle, ne vise que le propriétaire : elle s'ajoute à la CFE quand le dirigeant détient aussi les murs, ou quand le bail la met à la charge du locataire.
La CFE, due par presque toutes les entreprises, avec ou sans local
La cotisation foncière des entreprises est due par toute personne qui exerce une activité professionnelle non salariée : sociétés, entrepreneurs individuels, micro-entrepreneurs, sauf exonération. Peu importe que l’entreprise soit propriétaire de ses locaux, locataire, hébergée chez son dirigeant ou domiciliée : c’est l’exercice de l’activité qui rend la CFE exigible. Elle finance la commune ou l’intercommunalité où l’activité est exercée, qui en vote le taux.
Elle remplace l’ancienne taxe professionnelle depuis 2010 et forme, avec la CVAE, la contribution économique territoriale. Pour la plupart des petites entreprises, seule la CFE se paie.
La règle d’annualité compte : la CFE est due pour l’année entière par celui qui exerce l’activité au 1er janvier (article 1478 du code général des impôts). Une entreprise qui cesse en cours d’année reste redevable de l’année, sauf réduction à demander dans certains cas.
Comment la CFE se calcule
La base de la CFE est la valeur locative des biens immobiliers soumis à la taxe foncière que l’entreprise a utilisés pour son activité pendant l’avant-dernière année. Pour la CFE 2026, c’est donc l’année 2024 qui compte. Cette base est multipliée par le taux voté par la commune.
Quand l’entreprise n’a pas de local, ou un local de faible valeur, une base minimum s’applique. Chaque commune la fixe dans une fourchette qui dépend du chiffre d’affaires hors taxes de l’avant-dernière année.
| Chiffre d'affaires HT (N-2) | Base minimum 2026 |
|---|---|
| Jusqu'à 10 000 € | 250 à 597 € |
| 10 001 à 32 600 € | 250 à 1 194 € |
| 32 601 à 100 000 € | 250 à 2 509 € |
| 100 001 à 250 000 € | 250 à 4 183 € |
| 250 001 à 500 000 € | 250 à 5 974 € |
| Plus de 500 000 € | 250 à 7 769 € |
Sources : Entreprendre.Service-Public.fr (fiche CFE) et TPE Actu, novembre 2026. La base n'est pas le montant à payer : elle est multipliée par le taux de la commune.
Trois cas allègent la note. La cotisation minimum n’est pas due si le chiffre d’affaires de référence ne dépasse pas 5 000 €. L’entreprise est exonérée l’année de sa création, puis sa base est réduite de moitié l’année suivante. Enfin, un plafonnement en fonction de la valeur ajoutée peut s’appliquer : il ne joue pas tout seul, il se demande par réclamation.
Propriétaire, locataire ou sans local : qui paie quoi
La CFE et la taxe foncière reposent sur la même valeur locative, ce qui crée la confusion. Mais elles ne visent pas la même personne : la CFE est due par celui qui exerce une activité dans le local, la taxe foncière par celui qui en est propriétaire. Le ministère l’a rappelé dans une réponse publiée le 1er avril 2025 : un même local peut servir de base à deux impôts dont les redevables diffèrent.
| Votre situation | CFE | Taxe foncière |
|---|---|---|
| Locataire d'un local commercial ou d'un bureau | Oui, sur la valeur locative du local | Due par le bailleur, mais souvent refacturée au locataire si le bail le prévoit |
| Propriétaire des murs, en direct ou par une SCI | Oui, par la société qui exploite | Oui, par le propriétaire (vous ou la SCI) |
| Sans local : domicile, domiciliation, travail chez les clients | Oui, sur la base minimum fixée par la commune | Celle de votre logement, à titre personnel |
Cas type : un dirigeant détient les murs de son local par une SCI et l’exploite par sa société. La SCI paie la taxe foncière, la société paie la CFE, les deux sur le même local. Si le bail commercial prévoit le remboursement de la taxe foncière, toute la charge finit dans l’entreprise : à prévoir dans le budget, et à intégrer dans le choix de la structure.
Le locataire ne paie donc jamais la taxe foncière en tant que telle, mais il paie toujours sa CFE, et souvent le remboursement de la taxe foncière par le jeu du bail. Le dirigeant qui travaille chez lui n’est pas dispensé non plus : sa société paie la CFE sur la base minimum.
Le calendrier 2026
| Date | Ce qui se passe |
|---|---|
| Mi-juin | Acompte de 50 % pour les entreprises dont la CFE de l'année précédente dépassait 3 000 € |
| 2 novembre 2026 | Avis de CFE en ligne dans l'espace professionnel, sans envoi papier |
| 30 novembre 2026 | Dernier jour pour adhérer au prélèvement à l'échéance |
| 15 décembre 2026 | Date limite de paiement, en ligne obligatoirement |
| 31 décembre 2026 | Déclaration initiale 1447-C pour une entreprise créée en 2026 |
Sources : impots.gouv.fr (actualité CFE 2026), Entreprendre.Service-Public.fr et TPE Actu.
Le paiement par chèque ou en espèces n’est pas accepté : il passe par le bouton « Payer » de l’espace professionnel ou par prélèvement. Un retard entraîne une majoration.
Avant de payer : cinq points à vérifier sur l'avis
- L'adresse et le local retenus. Un déménagement ou un local libéré peut ne pas avoir été pris en compte.
- L'année de référence. La base 2026 correspond aux locaux utilisés en 2024, pas à ceux d'aujourd'hui.
- La base minimum. Elle dépend du chiffre d'affaires de 2024 : vérifiez la tranche retenue.
- La création. Une entreprise créée en 2025 doit voir sa base réduite de moitié en 2026.
- Le montant par rapport à la valeur ajoutée. Si la CFE pèse lourd au regard de la valeur ajoutée, le plafonnement mérite d'être chiffré et demandé.
En cas d’erreur, payez d’abord dans les délais, puis déposez une réclamation depuis la messagerie de l’espace professionnel : contester l’avis ne suspend pas la date limite.
Questions fréquentes
Où trouver l'avis de CFE 2026 ?
Dans l'espace professionnel sur impots.gouv.fr, rubrique Consulter, tableau de synthèse de la CFE. Il est en ligne depuis le 2 novembre 2026 et n'est pas envoyé par courrier.
Quelle est la date limite de paiement de la CFE 2026 ?
Le 15 décembre 2026 inclus, uniquement par paiement en ligne ou par prélèvement. L'adhésion au prélèvement à l'échéance est possible jusqu'au 30 novembre 2026.
Je suis locataire, dois-je payer la CFE ?
Oui. La CFE est due par celui qui exerce l'activité dans le local, qu'il en soit propriétaire ou locataire. La taxe foncière, elle, est due par le propriétaire, mais le bail commercial peut prévoir qu'elle soit remboursée par le locataire.
Je n'ai pas de local, dois-je payer la CFE ?
Oui, en principe : une base minimum fixée par la commune s'applique selon le chiffre d'affaires de l'avant-dernière année. La cotisation minimum n'est pas due si ce chiffre d'affaires ne dépasse pas 5 000 €, et l'entreprise est exonérée l'année de sa création.
Pourquoi payer la CFE alors que je paie la taxe foncière ?
Quand le dirigeant détient les murs, directement ou par une SCI, et exploite par sa société, les deux impôts portent sur le même local : la taxe foncière au titre de la propriété, la CFE au titre de l'activité. Pour l'administration, ce n'est pas une double imposition.
Votre avis de CFE vous paraît élevé, ou vous ne comprenez pas la base retenue ? Prenez rendez-vous : nous vérifions l’avis avec vous avant le 15 décembre.
Échangeons sur votre projet
Création, reprise, changement de cabinet ou simple question sur vos chiffres : un premier échange de trente minutes, offert, pour voir ce que nous pouvons faire ensemble.