Un bar encaisse presque tout au comptant, vend des produits taxés à des taux différents et détient un actif que peu de commerces ont : sa licence. Sa comptabilité repose donc sur trois piliers, une caisse fiable, une TVA bien ventilée et un suivi serré du stock de boissons. Voici ce qu'il faut savoir en 2026, poste par poste.
L'essentiel. Une caisse conforme clôturée chaque jour, l'alcool à 20 % et les boissons sans alcool servies à 10 %, une licence inscrite à l'actif et en principe non amortie, un inventaire réel et un coût des boissons souvent autour de 20 à 25 % du chiffre d'affaires HT.
Caisse, ticket Z et ventilation de la TVA
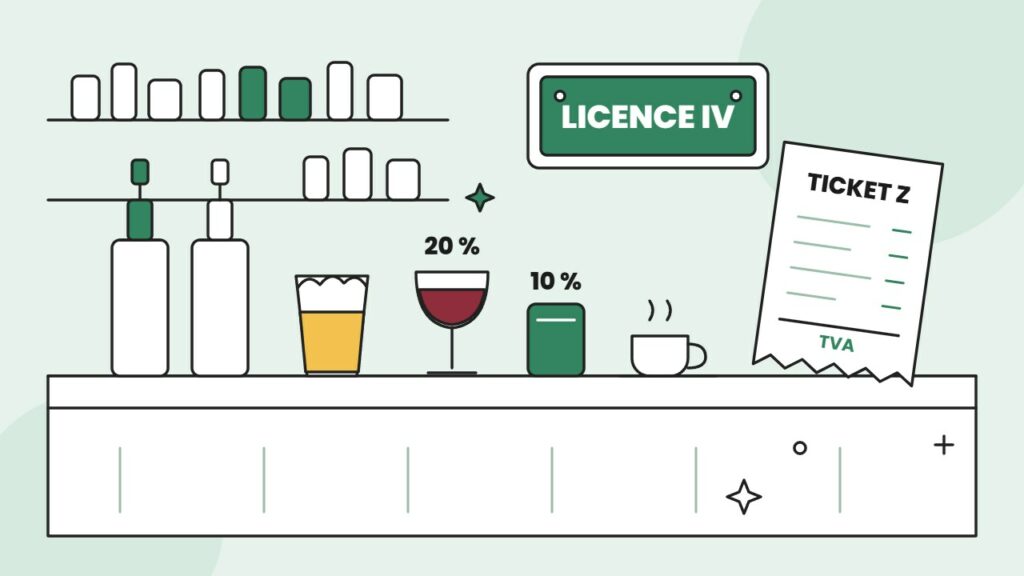
Dans un bar, la caisse est le journal des ventes : la comptabilité reprend chaque jour le ticket Z, ventilé par taux de TVA et par mode de paiement. Si vous êtes redevable de la TVA et que vous encaissez des particuliers, votre logiciel ou système de caisse doit garantir l’inaltérabilité, la sécurisation, la conservation et l’archivage des données. Depuis le 21 février 2026, la loi de finances pour 2026 vous permet à nouveau de le prouver soit par un certificat d’un organisme accrédité, soit par une attestation individuelle de l’éditeur. À défaut, l’amende est de 7 500 € par système non justifié.
Côté TVA, les boissons alcoolisées sont toujours au taux normal de 20 %, les boissons sans alcool servies sur place sont à 10 %, et les boissons sans alcool vendues à emporter sont à 10 % si elles sont destinées à une consommation immédiate (gobelet) ou à 5,5 % si leur conditionnement permet de les conserver (bouteille, canette fermée). Tout se joue dans le paramétrage des touches de caisse : une bière classée en soft fausse la déclaration. Pour les cas mixtes, voyez notre guide TVA en restauration.
Licence IV ou III : achat, comptabilisation et permis
La licence III permet de servir sur place les boissons sans alcool et les boissons fermentées non distillées (vin, bière, cidre). La licence IV couvre toutes les boissons dont la consommation sur place est autorisée. La création de nouvelles licences IV est en principe interdite : on en acquiert une existante, seule ou avec le fonds de commerce. Une licence non exploitée pendant plus de cinq ans est en principe périmée, ce qui en fait disparaître la valeur.
Comptablement, la licence achetée est une immobilisation incorporelle, inscrite pour son prix d’acquisition et ses frais. Comme le fonds commercial, elle n’a pas de durée d’utilisation limitée : elle n’est donc en principe pas amortie. Une dépréciation est constatée si sa valeur actuelle passe sous sa valeur comptable. Achetée avec le fonds, elle doit être isolée dans la ventilation du prix de l’acte. Notre simulateur de valeur d’un fonds de commerce de bar donne un premier ordre de grandeur.
Enfin, l’exploitant doit détenir le permis d’exploitation pour ouvrir, reprendre ou transférer un débit de boissons de 3e ou 4e catégorie. La formation dure au moins 20 heures et le permis est valable 10 ans, renouvelable par une formation de mise à jour. Son coût est une charge de formation de l’exercice.
Les postes comptables propres à un bar
| Opération | Compte usuel | Traitement |
|---|---|---|
| Ventes de boissons | 707 ventes de marchandises | Reprise quotidienne du Z, un sous-compte par taux de TVA |
| TVA collectée | 4457 | 20 % alcool, 10 % sans alcool servi, 5,5 % à emporter conditionné |
| Achats de boissons | 607 achats de marchandises | Facture fournisseur, TVA déductible en 4456 |
| Stock de boissons | 37 et 6037 variation de stock | Inventaire réel à la clôture, valorisé au coût d'achat HT |
| Licence IV ou III | Immobilisation incorporelle (classe 20) | Non amortie en principe, dépréciation si perte de valeur |
| Espèces | 53 caisse | Rapprochement chaque jour entre Z, fond de caisse et remises en banque |
| Encaissements carte | Compte d'attente puis 512 | Lettrage avec les remises et les commissions bancaires |
| Pourboires encaissés par carte | Compte de tiers | Pas de TVA s'ils sont volontaires, reversement intégral au personnel |
| Musique d'ambiance | Charges externes | Redevances SACEM et rémunération équitable, déductibles |
Stock de boissons, ratio matières et coefficient : un exemple chiffré
Le coût des boissons vendues se calcule ainsi : stock de début, plus achats, moins stock de fin. Sans inventaire physique, au prix d’achat HT, la marge n’a pas de sens. Notre article sur l’inventaire de fin d’année détaille la méthode.
Les repères publiés par les professionnels du secteur situent le coût des boissons autour de 20 à 25 % du chiffre d’affaires HT, soit un coefficient multiplicateur de 4 à 5 en HT sur HT, avec de forts écarts par famille : le café et les softs dépassent souvent ce coefficient, les spiritueux haut de gamme et les vins chers restent en dessous. Ce sont des ordres de grandeur, pas des normes.
- Verre de vin. Bouteille achetée 6 € HT, six verres de 12,5 cl, soit 1 € le verre. Vendu 6 € TTC, donc 5 € HT à 20 % : coefficient 5, ratio 20 %.
- Soft en canette servi en salle. Acheté 0,60 € HT, vendu 4,40 € TTC, donc 4 € HT à 10 % : coefficient 6,7, ratio 15 %.
- Expresso. Dose de café à 0,25 € HT, vendu 2,20 € TTC, donc 2 € HT : coefficient 8, ratio 12,5 %.
Prenons un bar de quartier qui réalise 300 000 € HT de chiffre d’affaires avec un coût des boissons de 75 000 €, soit 25 %. Si la casse, les offerts non saisis et les erreurs de dosage font glisser ce ratio à 27 %, le coût passe à 81 000 € : 6 000 € de marge disparaissent sans que personne ne s’en aperçoive avant la clôture. D’où l’intérêt d’un inventaire mensuel sur les références les plus chères. Pour bâtir ces hypothèses avant d’ouvrir, notre business plan de bar intègre un simulateur.
Casse, offerts, consommations du personnel et pourboires
La casse, les verres offerts et les boissons consommées par l’équipe sortent du stock sans passer par une vente. En cas de contrôle, l’administration peut rapprocher vos achats de vos ventes déclarées, et un écart inexpliqué peut être traité comme une recette omise. La parade : une touche de caisse « offert », une autre « personnel » et une autre « casse », à 0 €, pour que chaque sortie laisse une trace datée. Le traitement fiscal des offerts et des consommations du personnel dépend de leur nature et de leur fréquence : faites-le valider plutôt que de l’improviser.
Les pourboires volontaires ne sont pas soumis à la TVA. Ceux que vous encaissez par carte doivent être reversés intégralement au personnel en contact avec la clientèle. La loi de finances pour 2026 (loi n° 2026-103 du 19 février 2026) proroge leur exonération d’impôt sur le revenu et de cotisations sociales pour les pourboires remis en 2026, 2027 et 2028, pour les salariés dont la rémunération mensuelle ne dépasse pas 1,6 SMIC. Au-delà de ce seuil, ils sont soumis comme du salaire. Pour mesurer le coût réel de votre équipe, voyez notre article sur le coût d’un salarié en restauration.
Statut, régime fiscal et obligations 2026-2027
Le régime micro n’est pas interdit à un bar exploité en entreprise individuelle : pour 2026 à 2028, il reste ouvert tant que le chiffre d’affaires ne dépasse pas 203 100 € HT pour les ventes, y compris à consommer sur place. Mais la franchise en base de TVA s’arrête à 85 000 € de ventes, et un bar avec licence, personnel et stock a presque toujours intérêt au régime réel pour déduire ses charges et sa TVA.
- Facturation électronique. Depuis le 1er septembre 2026, vous devez pouvoir recevoir les factures électroniques de vos fournisseurs via une plateforme agréée. L'émission devient obligatoire pour les PME et microentreprises au 1er septembre 2027.
- E-reporting. Au 1er septembre 2027, vos ventes aux particuliers devront être transmises en données agrégées par jour, avec une fréquence qui dépend de votre régime de TVA.
- Musique. La diffusion suppose une autorisation, la redevance SACEM et la rémunération équitable.
- Droits sur les alcools. Accises et cotisation de sécurité sociale sont dues lors de la mise à la consommation, en principe par l'entrepositaire ou l'importateur, et répercutées dans votre prix d'achat. Si vous importez vous-même, interrogez la douane.
Les erreurs que nous voyons le plus souvent
- Un seul taux de TVA en caisse. Trop de TVA payée sur les softs, ou un redressement sur l'alcool.
- Des Z manquants ou des espèces non rapprochées, premier point regardé en contrôle.
- Un stock estimé au lieu d'être compté.
- Une licence amortie sans raison, ou jamais dépréciée alors qu'elle n'est plus exploitée.
- Des pourboires carte mélangés au chiffre d'affaires, qui gonflent la TVA collectée et compliquent la paie.
Comment NEOGEST vous accompagne
Nous tenons la comptabilité de bars et de cafés à Paris : reprise des Z, rapprochement des espèces et de la carte, contrôle de la TVA en caisse, suivi mensuel du ratio boissons, paie HCR et pourboires. Nous intervenons aussi à l’achat d’une licence ou d’un fonds. Nos forfaits démarrent à partir de 350 € HT par mois, et le premier rendez-vous est offert.
Questions fréquentes
Quel taux de TVA appliquer aux boissons dans un bar ?
20 % pour les boissons alcoolisées, 10 % pour les boissons sans alcool servies sur place. À emporter, une boisson sans alcool est à 10 % si elle est servie pour une consommation immédiate et à 5,5 % en bouteille ou canette fermée.
La licence IV s'amortit-elle ?
En principe non : sa durée d'utilisation n'est pas limitée. Elle est inscrite à l'actif incorporel et dépréciée si sa valeur baisse, par exemple quand elle risque la péremption après cinq ans sans exploitation.
Un bar peut-il être en micro-entreprise ?
Oui, en entreprise individuelle, jusqu'à 203 100 € HT de ventes pour 2026 à 2028. Mais la franchise de TVA s'arrête à 85 000 €, et le régime réel convient presque toujours mieux à un bar avec personnel, stock et licence.
Quel coût des boissons viser dans un bar ?
Les repères du secteur tournent autour de 20 à 25 % du chiffre d'affaires HT, soit un coefficient de 4 à 5 en HT sur HT, plus élevé sur le café et les softs. Seul un inventaire réel mesure le vôtre.
Les pourboires sont-ils exonérés en 2026 ?
Oui, les pourboires volontaires remis de 2026 à 2028 sont exonérés d'impôt sur le revenu et de cotisations sociales pour les salariés dont la rémunération mensuelle ne dépasse pas 1,6 SMIC. Ils ne supportent pas de TVA.
Vous ouvrez, reprenez ou gérez un bar et vous voulez une comptabilité qui suit vraiment vos marges ? Réservez un premier échange de 30 minutes, offert : prendre rendez-vous. Découvrez aussi notre accompagnement dédié aux bars et cafés.
Sources : BOFiP, BOI-ANNX-000495 (taux de TVA des ventes à emporter) ; BOFiP, actualités du 25 mars 2026 (logiciels de caisse) et du 7 avril 2026 (pourboires) ; loi n° 2026-103 du 19 février 2026 de finances pour 2026 ; impots.gouv.fr, foire aux questions sur la facturation électronique ; Bpifrance Création, fiche débitant de boissons ; CCI Paris Île-de-France, licences et permis d’exploitation et seuils de la micro-entreprise 2026-2028. Rédigé par Reouven Aboulker, expert-comptable.
Échangeons sur votre projet
Création, reprise, changement de cabinet ou simple question sur vos chiffres : un premier échange de trente minutes, offert, pour voir ce que nous pouvons faire ensemble.