Dans dix mois, une facture PDF envoyée par e-mail ne suffira plus. Au 1er septembre 2027, toutes les PME et microentreprises devront émettre leurs factures sous forme électronique, via une plateforme agréée par l’État. Bonne nouvelle : la préparation tient en cinq étapes simples. Voici le calendrier, ce qui change concrètement et la méthode pour être prêt sans stress.
L’essentiel en 4 points
- Depuis le 1er septembre 2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques.
- Au 1er septembre 2027, les PME et microentreprises devront aussi les émettre.
- Les factures passent par une plateforme agréée, qui transmet leurs données à l’administration fiscale.
- Une facture non conforme peut coûter 50 €, dans la limite de 15 000 € par an.
Le calendrier : qui est concerné, et quand
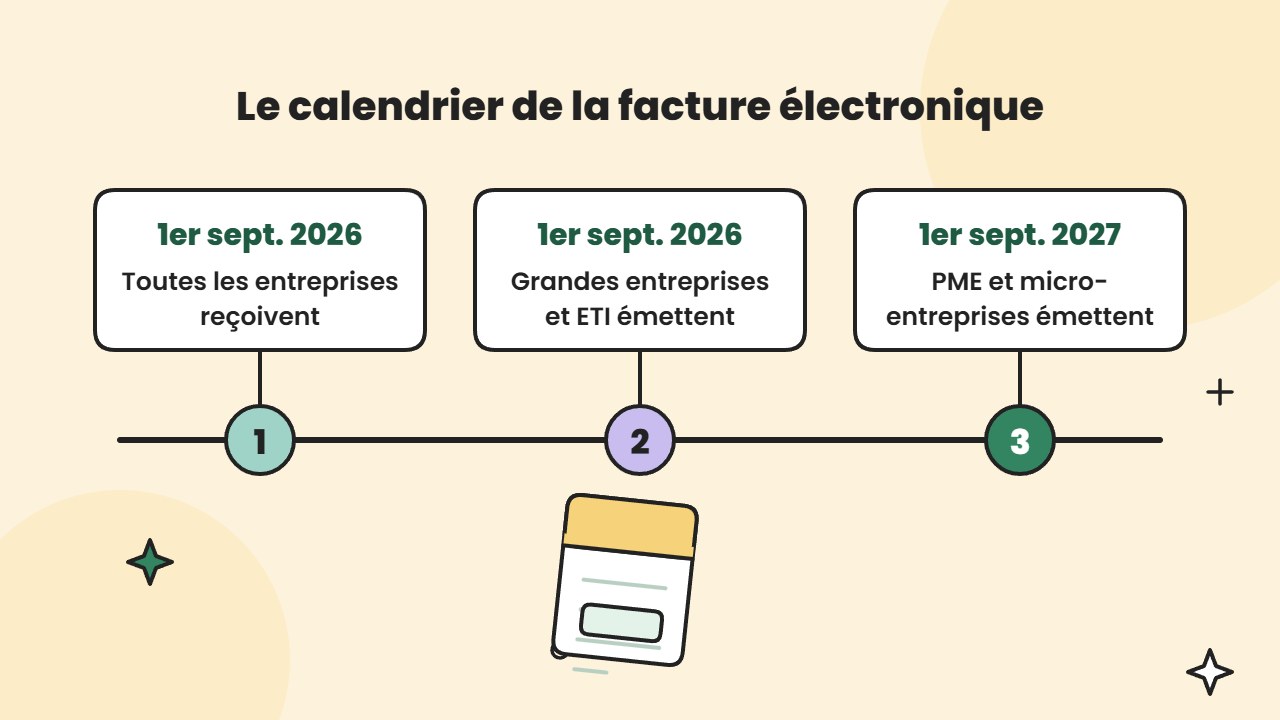
La réforme concerne toutes les entreprises assujetties à la TVA établies en France, quelle que soit leur taille, pour leurs ventes à d’autres entreprises françaises. Elle se déroule en deux temps : d’abord la réception, pour tout le monde, puis l’émission, selon la taille de l’entreprise.

| Date | Qui ? | Obligation |
|---|---|---|
| 1er septembre 2026 | Toutes les entreprises | Recevoir des factures électroniques |
| 1er septembre 2026 | Grandes entreprises et ETI | Émettre des factures électroniques et transmettre les données (e-reporting) |
| 1er septembre 2027 | PME et microentreprises | Émettre des factures électroniques et transmettre les données (e-reporting) |
Ce qui change concrètement
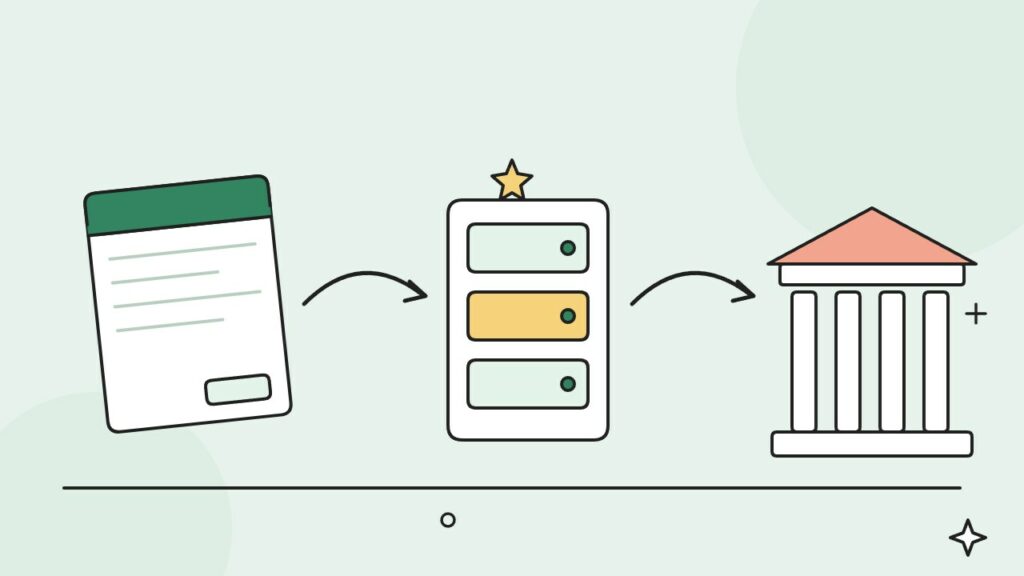
Aujourd’hui, une facture peut être un PDF envoyé par e-mail, voire un document papier. Demain, entre entreprises françaises, elle devra être émise dans un format structuré, lisible par une machine : Factur-X (un PDF qui contient les données), UBL ou CII. Et elle ne sera plus envoyée directement au client : elle transitera par une plateforme agréée, la vôtre, qui la remet à la plateforme de votre client.
Au passage, la plateforme transmet les principales données de la facture à l’administration fiscale. À terme, cela doit permettre de préremplir les déclarations de TVA.
Pour les opérations qui ne donnent pas lieu à une facture électronique, c’est-à-dire les ventes aux particuliers et les opérations avec l’étranger, vous devrez transmettre les données de chiffre d’affaires par la même plateforme : c’est l’e-reporting. Les prestataires de services devront aussi transmettre les données d’encaissement.
Les 5 étapes pour être prêt

Étape 1 : faire l’inventaire de vos factures
Listez ce que vous émettez et ce que vous recevez : combien de factures par mois, à quels types de clients (entreprises, particuliers, étrangers), avec quels outils. Cet inventaire montre ce qui passera en facture électronique et ce qui relèvera de l’e-reporting.
Étape 2 : vérifier votre logiciel
Demandez à votre éditeur si votre logiciel de facturation saura produire un format accepté (Factur-X, UBL ou CII) et s’il est relié à une plateforme agréée. Si vous facturez encore avec un tableur ou un traitement de texte, c’est le moment de changer d’outil.
Étape 3 : choisir votre plateforme agréée
C’est elle qui recevra et émettra vos factures. La liste officielle est publiée sur impots.gouv.fr. Souvent, votre logiciel ou votre banque en propose une : comparez le prix, la facilité d’usage et la récupération automatique des factures dans votre comptabilité.
Comme la réception est obligatoire depuis septembre 2026, ce choix ne peut plus attendre.
Étape 4 : compléter vos fiches clients
Quatre nouvelles mentions apparaissent sur les factures : le numéro SIREN du client, l’adresse de livraison si elle diffère de l’adresse de facturation, la nature de l’opération (biens, services ou les deux) et, le cas échéant, l’option pour le paiement de la TVA d’après les débits. Mettez vos fiches clients à jour dès maintenant.
Étape 5 : tester avant l’échéance
Ne découvrez pas le système le 1er septembre 2027. Recevez dès aujourd’hui vos factures fournisseurs par la plateforme, puis faites des émissions de test au printemps 2027 avec quelques clients. Vous aurez le temps de corriger les réglages avant la date.
Les sanctions, et la tolérance prévue
| Manquement | Amende |
|---|---|
| Facture non émise sous forme électronique | 50 € par facture, dans la limite de 15 000 € par an |
| Données non transmises ou erronées (e-reporting) | 500 € par transmission, dans la limite de 15 000 € par an |
| Pas de plateforme agréée pour recevoir les factures | Mise en demeure sous 3 mois, puis 500 €, puis 1 000 € par nouvelle période de 3 mois |
La loi prévoit une tolérance : la première erreur n’est pas sanctionnée si elle est réparée spontanément ou dans les 30 jours suivant la première demande de l’administration. Le gouvernement a aussi annoncé une période de bienveillance pour les entreprises de bonne foi. Ce n’est pas une raison pour attendre : les clients, eux, n’accepteront plus de factures non conformes.
Le conseil NEOGEST
Profitez de la réforme pour gagner du temps plutôt que de la subir. Une plateforme bien choisie fait arriver vos factures fournisseurs directement dans votre comptabilité, sans saisie ni pièce perdue, et accélère vos relances clients.
Faites vos étapes 1 à 3 avant la fin de l’année : en janvier, vous n’aurez plus que des réglages à faire.
Questions fréquentes
Ma petite entreprise est-elle concernée par la facturation électronique ?
Oui. Toutes les entreprises assujetties à la TVA établies en France sont concernées, quelle que soit leur taille, y compris les microentreprises. Depuis le 1er septembre 2026, elles doivent pouvoir recevoir des factures électroniques, et elles devront les émettre à partir du 1er septembre 2027.
Une facture en PDF envoyée par e-mail reste-t-elle valable ?
Pour les factures entre entreprises établies en France, non : à partir de votre date d’obligation d’émission, un PDF simple envoyé par e-mail ne sera plus une facture conforme. La facture devra être émise dans un format structuré ou mixte (Factur-X, UBL ou CII) et transmise par une plateforme agréée.
Combien coûte une plateforme agréée ?
Le prix dépend des volumes et des services. Pour une TPE, il faut généralement compter de quelques euros à quelques dizaines d’euros par mois. Beaucoup de logiciels de facturation et de comptabilité intègrent déjà une plateforme agréée : commencez par interroger votre outil actuel.
Que se passe-t-il pour les factures à des particuliers ou à l’étranger ?
Elles ne passent pas par la facture électronique, mais leurs données (montants, TVA) devront être transmises à l’administration par votre plateforme : c’est l’e-reporting, aux mêmes dates que l’obligation d’émission.
Quelles sont les sanctions en cas de retard ?
Une facture non émise sous forme électronique peut coûter 50 €, dans la limite de 15 000 € par an. Un défaut d’e-reporting coûte 500 € par transmission, avec le même plafond. La première erreur n’est pas sanctionnée si elle est corrigée spontanément ou dans les 30 jours suivant la demande de l’administration.
Vous voulez faire le point sur votre organisation ? Nous regardons avec vous votre logiciel, le choix de la plateforme et le circuit des factures jusqu’à la comptabilité. Découvrez notre accompagnement en pilotage ou demandez un devis : réponse sous 24 h ouvrées.
Sources : CGI, article 289 bis ; loi n° 2026-103 du 19 février 2026 de finances pour 2026, article 123 ; impots.gouv.fr, facturation électronique entre entreprises.
Pour aller plus loin : la facturation électronique dans l’hôtellerie, les logiciels que nous utilisons avec nos clients, cadeaux clients et salariés : seuils et TVA, changer d’expert-comptable en cours d’année.
Rédigé par Reouven Aboulker, expert-comptable. Textes vérifiés le 29 octobre 2026.
Échangeons sur votre projet
Création, reprise, changement de cabinet ou simple question sur vos chiffres : un premier échange de trente minutes, offert, pour voir ce que nous pouvons faire ensemble.
