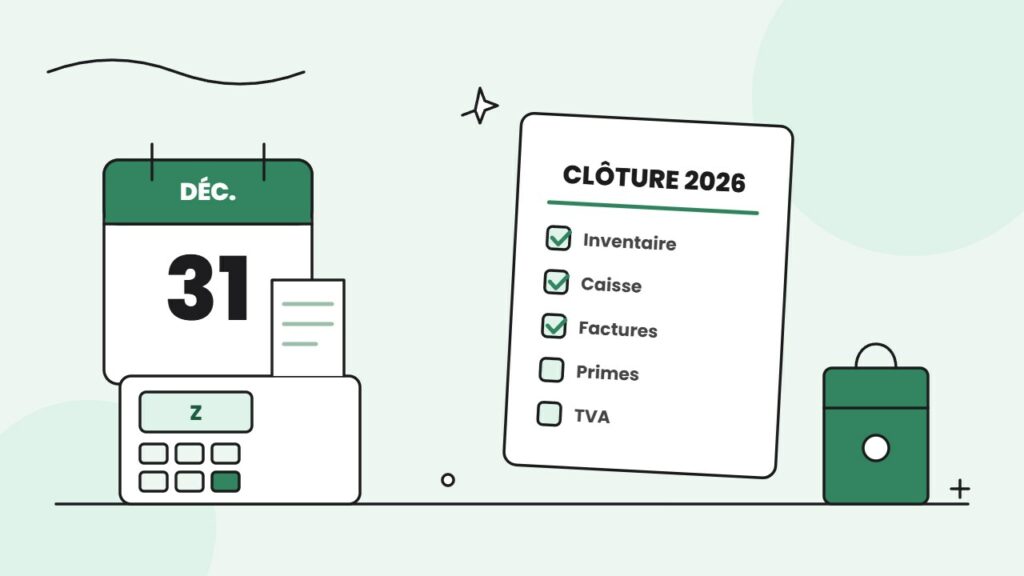
Une clôture se prépare en décembre, pas en mars. Certains points se constatent au soir du 31, d'autres ne peuvent plus être décidés une fois l'année terminée. Voici la checklist en dix points que nous suivons avec nos clients restaurateurs.
L'essentiel. Avant le 31 décembre, comptez et valorisez votre stock, faites la clôture annuelle de caisse, listez les factures non reçues, les acomptes et les bons cadeaux en cours. Décidez aussi avant cette date des primes de vos salariés (par un engagement écrit et chiffré), de votre rémunération et des investissements à mettre en service. Côté TVA, vous devez déjà pouvoir recevoir des factures électroniques ; l'émission ne sera obligatoire pour votre restaurant qu'au 1er septembre 2027.
Ce qu'il faut constater au 31 décembre
Les cinq premiers points photographient le restaurant au soir de la clôture. En janvier, il devient difficile de les reconstituer.
- 1. L'inventaire physique. Comptez denrées, boissons et consommables le dernier jour d'ouverture, puis valorisez chaque ligne au coût d'achat hors taxes. Pour des produits qui tournent en quelques jours, le dernier prix facturé en donne une bonne approximation. Ce comptage fixe votre coût matière de l'année : nous y consacrons un article complet dans quelques jours.
- 2. La caisse. Éditez le Z de clôture annuelle (ou de fin d'exercice) de votre logiciel de caisse, comptez le fond de caisse et expliquez les écarts. Les pourboires encaissés par carte doivent apparaître à part, avec la trace de leur reversement à l'équipe.
- 3. Les factures non parvenues et les ristournes. Une livraison de décembre facturée en janvier reste une charge de 2026. Inversement, une remise de fin d'année acquise auprès d'un fournisseur mais pas encore reçue est un produit de 2026.
- 4. Les créances, acomptes et bons cadeaux. Les sommes encaissées pour des prestations de 2027 ne sont pas du chiffre d'affaires 2026. Nous détaillons ce point juste après.
- 5. Les immobilisations. Recensez ce qui a été acheté, cédé ou jeté dans l'année. Un four hors d'usage qui figure encore à l'actif doit en sortir, avec un procès-verbal de mise au rebut. Le petit matériel dont le prix unitaire ne dépasse pas 500 € HT peut en principe passer directement en charges, mais cette tolérance ne joue pas pour l'équipement initial du restaurant en mobilier ni pour son renouvellement complet.
Acomptes et bons cadeaux : le chiffre d'affaires encaissé trop tôt
Décembre est le mois des privatisations réservées et des bons cadeaux de Noël. Fiscalement, le produit d’une prestation de services se rattache à l’exercice où elle est achevée (article 38-2 bis du CGI). Un acompte versé en décembre pour un événement de mars 2027 reste donc une dette envers le client au 31 décembre, pas une recette.
Les bons cadeaux suivent la même logique : tant qu’ils ne sont pas consommés, ils représentent une dette. Côté TVA, un bon valable sur toute la carte (repas à 10 %, alcool à 20 %) est en général un bon « à usages multiples » : la TVA n’est due qu’au moment du repas, et un bon jamais utilisé n’en supporte pas. Si le taux est connu dès la vente (bon limité à un menu sans alcool), le bon est « à usage unique » et la TVA est due dès sa vente. Tenez un registre des bons émis, utilisés et expirés : c’est la seule façon de justifier le solde au 31 décembre.
Primes et congés payés : décider avant le 31
6. Les primes et les congés payés. Une prime de fin d’année versée sur la paie de janvier peut être déduite du résultat 2026, à condition que l’engagement soit ferme avant la clôture : une décision écrite, portée à la connaissance des salariés, avec un montant déterminé ou calculable. Une prime subordonnée à l’approbation des comptes ou à la trésorerie disponible n’est pas un engagement ferme : elle sera déduite l’année de son versement.
Les congés payés acquis et non pris au 31 décembre sont une charge de l’exercice, charges sociales comprises. Depuis le 24 avril 2024, un salarié en arrêt maladie non professionnelle acquiert lui aussi des congés (2 jours ouvrables par mois, dans la limite de 24 jours par période) : vérifiez que votre logiciel de paie les intègre bien dans les compteurs. Voir aussi notre article sur le coût d’un salarié en restauration.
Rémunération, investissements, contrats : les arbitrages de décembre
- 7. Votre rémunération de dirigeant. Une rémunération réduit le bénéfice imposable de la société mais supporte des cotisations sociales. Un dividende est prélevé sur le bénéfice après impôt sur les sociétés et, en 2026, supporte une flat tax de 31,4 % pour l'associé. Notre simulateur salaire ou dividendes donne un ordre de grandeur ; pour votre impôt personnel, voyez les leviers à activer avant le 31 décembre.
- 8. Les investissements. Un équipement commence à s'amortir à sa mise en service effective, au prorata du temps restant dans l'exercice. Une chambre froide installée le 15 décembre ne produit donc que deux semaines d'amortissement en 2026, et une commande non livrée au 31 n'en produit aucun.
- 9. Les emprunts, le bail et les contrats. Le tableau d'amortissement de chaque prêt donne le capital restant dû et les intérêts courus au 31 décembre. Relisez aussi les contrats tacitement reconduits (terminal de paiement, location de matériel, maintenance de la hotte, assurances) et notez leurs dates de préavis.
- Les cadeaux de fin d'année. Leurs règles de TVA, d'impôt et de cotisations sont détaillées dans notre article sur les cadeaux clients et salariés.
TVA et facturation électronique : 2026 et 2027
10. La TVA. Le chiffre d’affaires déclaré sur l’année doit correspondre, taux par taux, aux totaux de votre caisse. Un cocktail paramétré à 10 % au lieu de 20 % se corrige mieux en décembre qu’en contrôle. Notre guide de la TVA en restauration reprend tous les taux. Après de gros travaux, un crédit de TVA peut justifier une demande de remboursement.
| Obligation | Grandes entreprises et ETI | PME et micro-entreprises (la plupart des restaurants) |
|---|---|---|
| Recevoir des factures électroniques | Depuis le 1er septembre 2026 | Depuis le 1er septembre 2026 |
| Émettre des factures électroniques | 1er septembre 2026 | 1er septembre 2027 |
| Transmettre les données de ventes et de paiements (e-reporting) | 1er septembre 2026 | 1er septembre 2027 |
Vos fournisseurs de grande taille vous adressent donc déjà des factures électroniques par la plateforme agréée que vous avez choisie ; les autres suivront en 2027. La clôture est l’occasion de vérifier que toutes les factures de 2026 ont été reçues et rapprochées. Pour vos ventes aux particuliers, c’est la transmission des données de ventes et de paiements (e-reporting) qui s’appliquera à partir de septembre 2027. Notre article sur la facturation électronique des TPE et PME détaille la marche à suivre.
Les pièces à réunir pour la clôture
Plus ces documents arrivent tôt, plus le bilan est prêt tôt.
| Pièce à réunir | Où la trouver |
|---|---|
| Inventaire daté, signé et valorisé | Vos feuilles de comptage ou votre outil de gestion des stocks |
| Z de clôture annuelle et comptage du fond de caisse | Logiciel de caisse, rubrique des clôtures |
| Relevés bancaires au 31 décembre et remises carte | Espace bancaire en ligne, portail du terminal de paiement |
| Relevés des plateformes de livraison et de réservation | Back-office de chaque plateforme |
| Factures fournisseurs de décembre et bons de livraison non facturés | Plateforme de réception des factures, classeur des bons de livraison |
| Liste des acomptes reçus et des bons cadeaux en cours | Logiciel de réservation, registre des bons |
| État des congés payés et décisions de primes | Logiciel de paie, courriers ou notes remis aux salariés |
| Factures d'équipements et procès-verbaux de mise au rebut | Dossier des investissements de l'année |
| Tableaux d'amortissement des emprunts | Votre banque |
Comment NEOGEST vous accompagne
Pour les restaurants que nous suivons, nous organisons en décembre un rendez-vous de pré-clôture : une revue des dix points ci-dessus, une estimation du résultat et de l’impôt, puis les décisions à prendre avant le 31 (primes, rémunération, investissements). En janvier, il ne reste qu’à rassembler les pièces. Nos forfaits restauration démarrent à partir de 350 € HT par mois, et le premier rendez-vous est offert.
Questions fréquentes
Une prime décidée en décembre et payée en janvier est-elle déductible en 2026 ?
Oui, si l'engagement est ferme avant le 31 décembre : décision écrite, communiquée aux salariés, avec un montant fixé ou calculable. Une prime soumise à l'approbation des comptes ou à la trésorerie disponible n'est déductible que l'année de son versement.
Faut-il immobiliser un petit équipement de cuisine ?
Le petit matériel dont le prix unitaire ne dépasse pas 500 € HT peut en principe être passé en charges. Cette tolérance ne s'applique pas à l'équipement initial du restaurant en mobilier ni à son renouvellement complet, qui restent à immobiliser.
Mon exercice ne se termine pas le 31 décembre : la checklist s'applique-t-elle ?
Oui, à votre date de clôture. Votre logiciel de caisse doit d'ailleurs proposer une clôture par exercice lorsque celui-ci ne coïncide pas avec l'année civile.
Mon restaurant doit-il émettre des factures électroniques dès maintenant ?
Non. Depuis le 1er septembre 2026, il doit pouvoir recevoir des factures électroniques. L'émission et la transmission des données de ventes deviendront obligatoires pour les PME et micro-entreprises au 1er septembre 2027.
Téléchargez la check-list de clôture CHR et réservez un rendez-vous de 30 minutes pour revoir votre dossier avant la fin de l’année.
Sources : BOFiP BOI-BIC-PROV-30-20-10-20 (gratifications), BOI-BIC-PROV-30-20-10-10 (congés payés), BOI-BIC-CHG-20-30-10 (seuil de 500 € HT), BOI-BIC-AMT-20-10 (point de départ de l’amortissement), BOI-TVA-CHAMP-10-10-40-50 (bons), BOI-TVA-DECLA-30-10-30 (logiciels de caisse) ; article 38 du CGI ; loi n° 2024-364 du 22 avril 2024 ; impots.gouv.fr, calendrier de la facturation électronique ; entreprendre.service-public.gouv.fr. Rédigé par Reouven Aboulker, expert-comptable.
Échangeons sur votre projet
Création, reprise, changement de cabinet ou simple question sur vos chiffres : un premier échange de trente minutes, offert, pour voir ce que nous pouvons faire ensemble.